Tài sản ròng là gì? Cách tính từng bước
Hai người nhận về số tiền bằng nhau mỗi tháng vẫn có thể ở hai vị trí rất khác nhau sau vài năm. Lý do nằm ở phần còn lại: người này giữ lại được gì, người kia còn nợ gì. Con số nhìn thẳng vào phần đó có tên là tài sản ròng.
Tài sản ròng là gì và tính thế nào cho đúng? Bài này giải thích khái niệm, cách tính trong 5 bước, ví dụ có số, cách theo dõi hằng tháng và những lỗi hay gặp.
Tài sản ròng là gì?
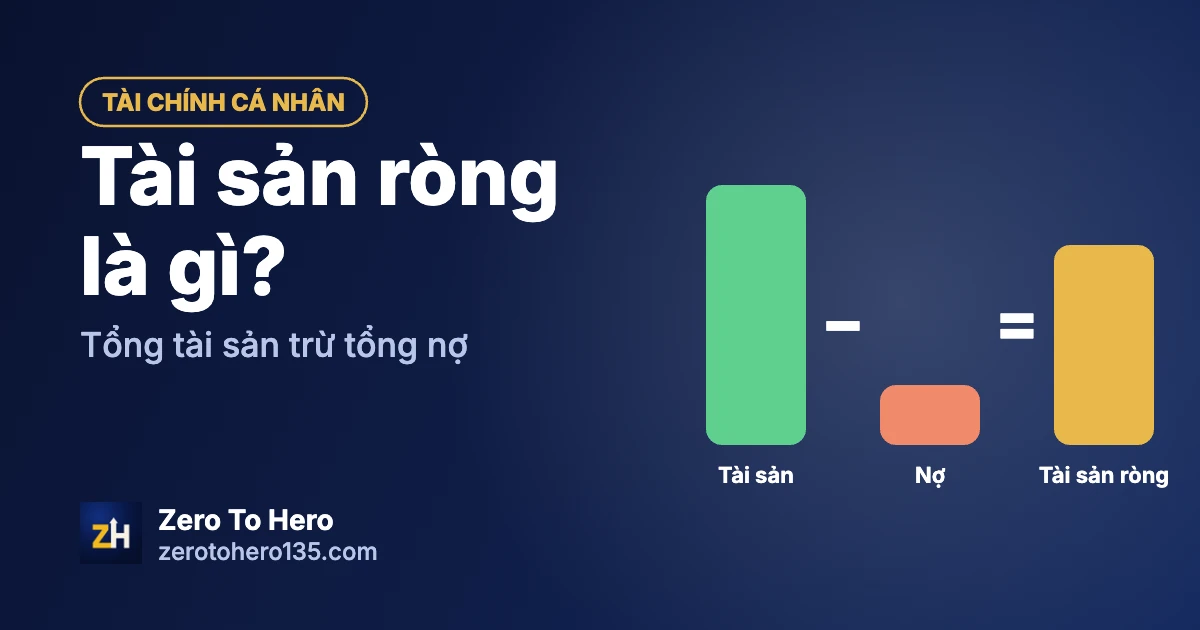
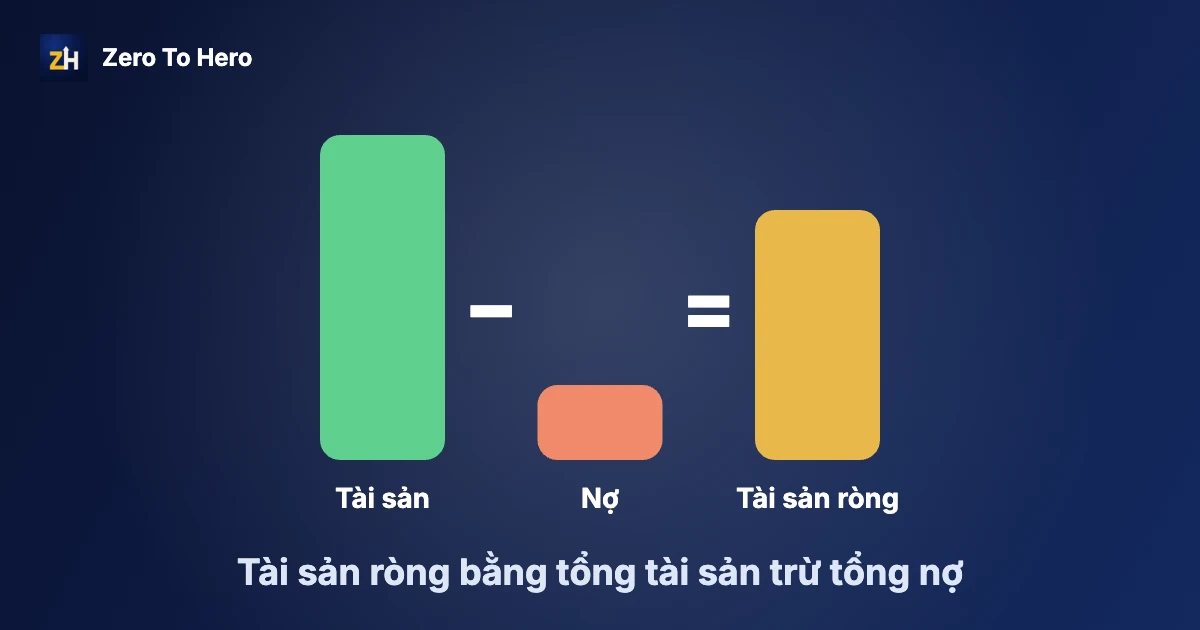
Tài sản ròng, tiếng Anh là net worth, là giá trị những gì bạn sở hữu trừ đi những gì bạn nợ. Theo Wikipedia, đây là giá trị tài sản của một người hoặc một tổ chức sau khi trừ các khoản phải trả, xem mục Net worth. Công thức rất ngắn:
Tài sản ròng = tổng tài sản − tổng nợ
Tài sản ròng không nói bạn kiếm được nhiều hay ít mỗi tháng. Nó là bức tranh tại một thời điểm: nếu hôm nay bạn quy mọi thứ ra tiền và trả hết nợ thì còn lại bao nhiêu.
Tài sản gồm gì, nợ gồm gì?
| Thường tính | Lưu ý | |
|---|---|---|
| Tài sản | Tiền mặt, số dư tài khoản ngân hàng, ví điện tử, tiền gửi tiết kiệm | Dùng số dư thật tại ngày tính |
| Tài sản | Xe, nhà, vàng, các khoản bạn cho người khác vay và chắc sẽ thu lại | Dùng giá ước tính nếu bán, không dùng giá lúc mua |
| Nợ | Dư nợ thẻ tín dụng, vay trả góp, vay mua nhà hoặc xe, tiền nợ người thân | Ghi phần còn nợ, không ghi số tiền vay ban đầu |
Những thứ rất quan trọng nhưng không quy ra tiền được, như kỹ năng hay các mối quan hệ, nên theo dõi riêng, không đưa vào con số. Nếu đưa vào, bạn phải tự định giá và con số dễ bị thổi phồng.
Cách tính tài sản ròng trong 5 bước
- Chọn ngày chốt. Cuối tháng là hợp lý vì ngày đó bạn cũng đang tổng kết thu chi. Dùng đúng một ngày mỗi tháng để các lần so sánh được với nhau.
- Ghi số dư từng ví và tài khoản. Mở từng ứng dụng, ghi số dư đúng ngày chốt. Cộng lại thành phần tiền.
- Ước giá các tài sản lớn một cách thận trọng. Với xe hay nhà, hãy tham khảo giá bán của tài sản tương tự đang rao, và chọn mức thấp. Giá lúc mua thường cao hơn giá bán lại.
- Ghi tổng dư nợ. Gồm thẻ tín dụng, vay trả góp, ví trả sau, vay người thân. Nếu quên một khoản nhỏ, con số sẽ đẹp hơn thực tế.
- Lấy tổng tài sản trừ tổng nợ, rồi lưu lại. Ghi con số cùng ngày chốt vào một bảng tính hoặc sổ. Đây là một mốc.
Ví dụ tính tài sản ròng
Các số dưới đây là giả định, chỉ để minh hoạ cách tính. Đơn vị là triệu đồng.
| Khoản | Số tiền (triệu đồng) |
|---|---|
| Số dư tài khoản ngân hàng | 25 |
| Tiền gửi tiết kiệm | 40 |
| Ví điện tử và tiền mặt | 5 |
| Xe máy, giá ước tính nếu bán | 20 |
| Tổng tài sản | 90 |
| Dư nợ thẻ tín dụng | 4 |
| Còn nợ trả góp điện thoại | 6 |
| Tổng nợ | 10 |
| Tài sản ròng = 90 − 10 | 80 |
Ví dụ thứ hai: một người mới đi làm còn khoản vay học tập 50 triệu đồng và đang có 10 triệu đồng tiền mặt. Tài sản ròng của họ là 10 − 50 = −40 triệu đồng. Con số âm khá thường gặp khi bạn mới bắt đầu hoặc đang có khoản vay lớn, và nó không nói gì về giá trị của một con người. Điều đáng nhìn là xu hướng: mỗi tháng con số nhích lên hay tụt xuống.
Theo dõi tài sản ròng hằng tháng
Một lần tính cho bạn một con số. Nhiều lần tính cho bạn một đường đi. Khi bạn lưu mốc mỗi tháng, từ hai mốc trở lên đã có thể so sánh. Có ba thứ làm tài sản ròng thay đổi:
- Phần bạn giữ lại sau khi chi. Nếu bạn chi ít hơn số tiền nhận về, tiền tích luỹ tăng và tài sản ròng tăng. Bài ghi chép thu chi cá nhân giúp bạn biết phần giữ lại này. Muốn chia phần giữ lại thành các nhóm có hạn mức, xem cách quản lý chi tiêu cá nhân.
- Giá trị của tài sản thay đổi. Xe và đồ dùng thường mất giá theo thời gian, còn giá nhà hay vàng có thể lên xuống.
- Khoản nợ thay đổi. Nợ phát sinh thêm làm tài sản ròng giảm. Trả bớt nợ cũng làm tiền giảm, nên tài sản ròng chưa đổi ngay, nhưng bạn bớt phải trả lãi về sau.
Đó là lý do nhiều người thấy tiền trong tài khoản giảm đi khi trả nợ mà tài sản ròng không đổi. Phần lãi bạn tránh được mới là lợi ích.
Muốn ghi các mốc này gọn một chỗ, bạn có thể dùng bảng tài sản ròng theo tháng (Excel). Tệp có sẵn dòng tài sản và nợ cho 12 mốc, tự cộng tổng và tính tài sản ròng, nhưng chỉ để ghi chép, không phải lời khuyên tài chính. Muốn ghi cả chi tiêu hằng tháng, xem quản lý chi tiêu cá nhân bằng Google Sheet.
Ba lỗi hay gặp khi tính tài sản ròng
- Tô hồng giá tài sản. Dùng giá lúc mua thay vì giá có thể bán sẽ làm con số cao hơn thực tế.
- Bỏ sót nợ nhỏ. Ví trả sau, trả góp 0%, tiền mượn bạn bè đều là nợ.
- So sánh với người khác. Mỗi người một hoàn cảnh, độ tuổi và gia đình khác nhau. Hãy so với chính mình của tháng trước.
Tài sản ròng và những khoản dự phòng
Khi nhìn vào con số, nhiều người hỏi nên giữ bao nhiêu tiền mặt. Câu trả lời nằm ở bài quỹ dự phòng là gì, nơi giải thích cách tính số tháng chi tiêu nên có sẵn. Còn nếu bạn muốn biết nên chia tiền nhận về mỗi tháng thế nào, xem quy tắc 50/30/20 như một mốc tham khảo.
ZH Tài Chính chia thu chi theo ba chữ Kiếm, Giữ, Nhân. Ngoài phần ghi thu chi, ZH Tài Chính có mục Tài sản ròng: bạn nhập số dư từng ví hoặc tài sản và các khoản nợ, cuối tháng bấm lưu mốc, từ hai mốc trở lên sẽ có biểu đồ tăng trưởng. Phần này thuộc gói Tiêu chuẩn, xem bảng giá để biết chi tiết. Một bảng tính hay tờ giấy cũng làm được việc này.
Câu hỏi thường gặp
Tài sản ròng khác tiền nhận về mỗi tháng thế nào?
Tiền nhận về mỗi tháng là dòng tiền vào. Tài sản ròng là phần còn lại sau khi trừ nợ, tại một thời điểm. Một người nhận nhiều nhưng chi hết và còn nợ vẫn có thể có tài sản ròng thấp.
Có tính nhà đang ở vào tài sản ròng không?
Nếu bạn sở hữu nhà, nó là tài sản. Nhiều người tính hai con số: một có nhà đang ở và một không, để thấy phần có thể dùng linh hoạt. Hãy chọn một cách và giữ nhất quán qua các tháng.
Tài sản ròng âm có đáng lo không?
Nó là thông tin, chưa phải kết luận. Người mới đi làm hoặc đang có khoản vay lớn thường như vậy. Hãy nhìn xu hướng qua nhiều tháng, và nếu bạn lo lắng về khoản nợ, hãy xem xét kỹ từng khoản hoặc hỏi người có chuyên môn.
Bao lâu nên tính một lần?
Mỗi tháng một lần vào cùng một ngày là đủ cho phần lớn mọi người. Nếu thấy mệt, tính mỗi quý cũng được. Quan trọng là đều đặn để các mốc so sánh được với nhau. Cuối năm, bạn có thể gộp mọi số trong một buổi theo bài tổng kết tài chính cá nhân cuối năm.
Biết mình đang ở đâu trong 2 phút
Trả lời 10 câu, mỗi câu chọn từ 1 đến 5, để thấy điểm 5 chỉ số cuộc đời, chỉ số thấp nhất và một kế hoạch 30 ngày gợi ý. Không cần email, không cần tạo tài khoản.
Chấm nhanh miễn phíTìm hiểu về Zero To Hero
Chấm xong và thấy hợp? Bạn có thể tạo tài khoản miễn phí để lưu tiến độ, hoặc dùng thử 7 ngày quyền gói Tiêu chuẩn, không cần nhập thẻ.
Đọc tiếp
Tài chính cá nhân
Ghi chép thu chi cá nhân: 10 phút mỗi tuần
Thói quen ghi chép thu chi cá nhân trong 10 phút mỗi tuần: chuẩn bị, bốn bước, ví dụ một tháng bằng số giả định, lỗi hay gặp và bài tập 4 tuần.
· 8 phút đọc
Tài chính cá nhân
Quỹ dự phòng là gì? Cách tính mức cho riêng bạn
Quỹ dự phòng là khoản tiền để riêng cho việc bất ngờ: cách tính mức theo chi tiêu thiết yếu, ví dụ số giả định, thời gian xây quỹ và bài tập 20 phút.
· 9 phút đọc
Tài chính cá nhân
Quy tắc 50/30/20 là gì? Cách chia tiền
Quy tắc 50/30/20 là gì, cách chia số tiền nhận về thành nhu cầu, mong muốn và tiết kiệm, kèm ví dụ tính và cách chỉnh tỷ lệ.
· 8 phút đọc
Xem tất cả 9 bài trong danh mục Tài chính cá nhân.
Nội dung mang tính tham khảo để bạn tự quản trị bản thân, không thay thế tư vấn y tế, tài chính hay pháp lý, và không cam kết kết quả.