Quy tắc 50/30/20 là gì? Cách chia tiền
Cuối tháng, tiền trong tài khoản vơi đi nhưng bạn không nhớ rõ mình đã chi vào đâu. Bạn muốn tiết kiệm mà chưa biết nên để dành bao nhiêu thì vừa. Một công thức đơn giản sẽ giúp bạn có điểm tựa để bắt đầu.
Quy tắc 50/30/20 là gì và áp dụng thế nào với mức sống ở Việt Nam? Bài này giải thích ba phần của quy tắc, đưa ví dụ tính cụ thể, chỉ ra khi nào nên chỉnh tỷ lệ, và hướng dẫn bắt đầu từ việc ghi chép chi tiêu.
Quy tắc 50/30/20 là gì?
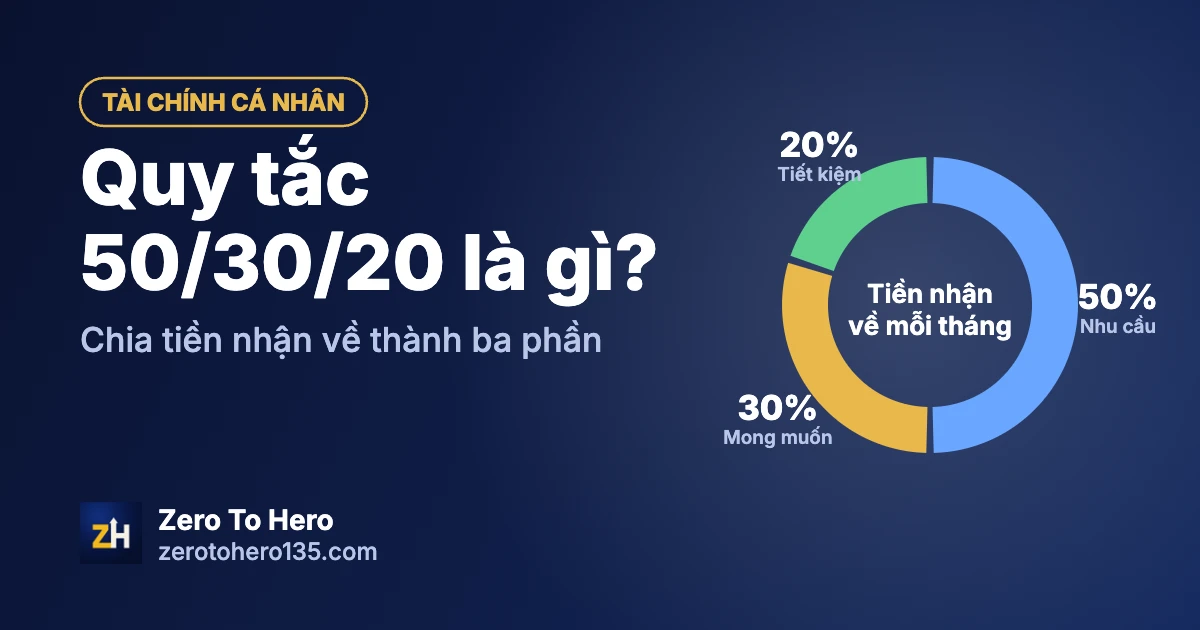
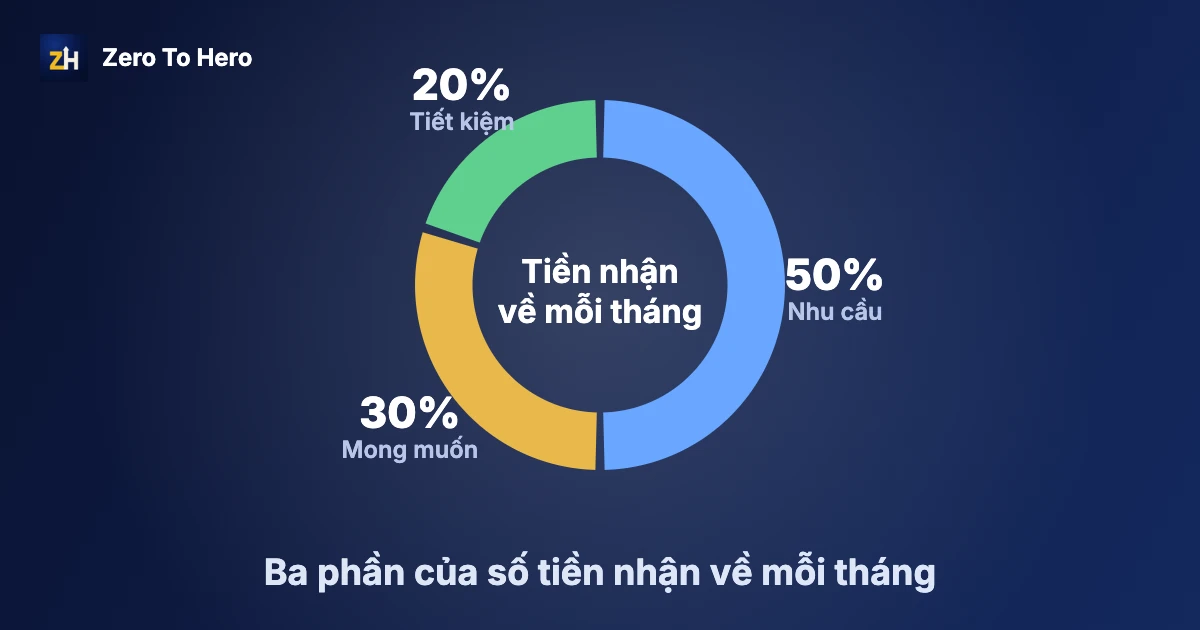
Quy tắc 50/30/20 là một cách lập ngân sách cá nhân: lấy số tiền bạn nhận về sau thuế, rồi chia thành ba nhóm theo tỷ lệ 50%, 30% và 20%. Cách chia này thường được gắn với Elizabeth Warren và Amelia Warren Tyagi trong cuốn sách All Your Worth: The Ultimate Lifetime Money Plan (2005), xem thêm thông tin về tác giả Amelia Warren Tyagi.
Ba nhóm gồm:
- 50% cho nhu cầu thiết yếu. Đây là những khoản bạn khó cắt: tiền thuê hoặc trả nhà, điện nước, ăn uống cơ bản, đi lại đi làm, bảo hiểm, học phí, và mức trả nợ tối thiểu.
- 30% cho mong muốn. Đây là những khoản làm cuộc sống dễ chịu hơn nhưng không bắt buộc: ăn ngoài, du lịch, mua sắm, giải trí, đăng ký dịch vụ.
- 20% cho tiết kiệm và trả nợ thêm. Đây là phần dành cho tương lai: quỹ dự phòng, tiết kiệm dài hạn, và trả nợ vượt mức tối thiểu.
Một điều dễ bỏ sót là "số tiền nhận về" nghĩa là số thực nhận sau khi đã trừ thuế, bảo hiểm bắt buộc. Nếu bạn tính trên số trước thuế, các phần sẽ lệch.
Ví dụ tính 50/30/20 với số tiền nhận về mỗi tháng
Giả sử bạn nhận về 15.000.000 đồng mỗi tháng. Đây chỉ là ví dụ để bạn nhìn cách tính, bạn hãy thay bằng số của mình:
| Nhóm | Tỷ lệ | Số tiền | Ví dụ khoản chi |
|---|---|---|---|
| Nhu cầu thiết yếu | 50% | 7.500.000 đ | Thuê nhà, điện nước, ăn uống, đi lại |
| Mong muốn | 30% | 4.500.000 đ | Ăn ngoài, cà phê, giải trí, mua sắm |
| Tiết kiệm và trả nợ thêm | 20% | 3.000.000 đ | Quỹ dự phòng, tiết kiệm, trả nợ |
Với 20.000.000 đồng, ba phần sẽ là 10.000.000, 6.000.000 và 4.000.000 đồng. Công thức đều giống nhau: nhân số tiền nhận về với 0,5, 0,3 và 0,2.
Khi nào nên chỉnh tỷ lệ 50/30/20?
Tỷ lệ này ra đời trong bối cảnh Hoa Kỳ, nên chưa chắc vừa với mọi người, nhất là người thuê nhà ở thành phố lớn. Vì vậy, bạn nên coi nó là điểm bắt đầu và chỉnh theo hoàn cảnh:
- Tiền nhà chiếm nhiều. Nếu tiền thuê nhà chiếm hơn một nửa số tiền nhận về, bạn có thể thử 60/20/20. Nghĩa là nhu cầu thiết yếu chiếm 60%, mong muốn 20%, tiết kiệm 20%.
- Đang có khoản nợ lớn. Phần 20% có thể dồn nhiều hơn cho việc trả nợ, đặc biệt là nợ lãi cao, rồi quay lại tiết kiệm khi nợ giảm.
- Số tiền nhận về còn thấp. Khi phần thiết yếu đã chiếm gần hết, hãy giữ phần tiết kiệm ở mức nhỏ nhưng đều, ví dụ 5% đến 10%, thay vì bỏ hẳn.
- Số tiền nhận về cao hơn. Bạn có thể nâng phần tiết kiệm lên 30%, vì nhu cầu thiết yếu thường không tăng theo tỷ lệ.
Quan trọng nhất không phải là con số 50 hay 30, mà là việc bạn có một tỷ lệ rõ ràng và xem lại nó đều đặn.
Cách áp dụng quy tắc 50/30/20 trong 4 bước
- Ghi lại chi tiêu của 1 đến 2 tháng gần nhất. Nếu chưa ghi bao giờ, hãy bắt đầu theo bài ghi chép thu chi cá nhân, chỉ mất khoảng 10 phút mỗi tuần.
- Chia các khoản chi vào 3 nhóm. Phân vân giữa "cần" và "muốn" là chuyện bình thường. Hãy hỏi: nếu bỏ khoản này một tháng, cuộc sống của mình có bị ảnh hưởng nặng không?
- So với tỷ lệ 50/30/20. Xem phần nào đang vượt, phần nào đang thiếu, rồi chọn một nhóm để chỉnh trước. Đừng cố sửa cả ba cùng lúc.
- Chuyển phần tiết kiệm ngay đầu tháng. Việc chuyển tiền vào tài khoản riêng ngay khi nhận lương thường dễ giữ hơn là để cuối tháng còn bao nhiêu thì tiết kiệm bấy nhiêu. Nếu tiền về không đều, xem thêm lập ngân sách khi tiền về không đều.
Phần 20% nên dùng vào việc gì?
Nếu bạn chưa có quỹ dự phòng, đây là việc nên làm trước. Một khoản tiền để riêng cho việc bất ngờ giúp bạn khỏi phải vay khi có chuyện xảy ra. Cách tính mức phù hợp nằm ở bài quỹ dự phòng là gì. Muốn biết cách chia nhóm và đặt hạn mức cho từng tháng, xem cách quản lý chi tiêu cá nhân.
Sau khi có quỹ dự phòng, thứ tự ưu tiên thường là trả nợ lãi cao, rồi đến các mục tiêu dài hơn như học tập, mua nhà hoặc hưu trí. Thứ tự cụ thể phụ thuộc vào hoàn cảnh của bạn, và nếu khoản tiền lớn, bạn nên hỏi người có chuyên môn tài chính.
Năm lỗi hay gặp khi dùng quy tắc 50/30/20
- Tính trên số trước thuế. Hãy dùng số tiền thực nhận về tài khoản.
- Xếp mọi thứ vào "thiết yếu". Không phải khoản nào quen thuộc cũng là bắt buộc. Gói đăng ký, ăn ngoài thường ngày nên thuộc nhóm mong muốn.
- Bỏ qua khoản chi không đều. Tiền học, tết, sửa xe là những khoản không chi hằng tháng nhưng vẫn cần để dành dần.
- Đòi mình đúng tuyệt đối. Tháng này lệch vài phần trăm không sao, hãy chỉnh ở tháng sau.
- Không ghi chép nên không biết lệch ở đâu. Không có số thật, mọi tỷ lệ chỉ là đoán.
Câu hỏi thường gặp
Quy tắc 50/30/20 có hợp với người có mức lương thấp không?
Vẫn dùng được, nhưng bạn nên chỉnh tỷ lệ. Khi nhu cầu thiết yếu chiếm gần hết, hãy giữ phần tiết kiệm nhỏ mà đều thay vì đặt 20% rồi bỏ cuộc. Sau đó, bạn nâng dần khi tình hình tốt hơn.
Trả nợ tính vào nhóm nào?
Khoản trả nợ tối thiểu thường nằm ở nhóm thiết yếu, vì đó là nghĩa vụ bắt buộc. Phần trả nợ thêm nằm ở nhóm 20%.
Quy tắc 50/30/20 khác gì với ghi chép thu chi?
Ghi chép thu chi cho bạn biết tiền đã đi đâu. Quy tắc 50/30/20 cho bạn một khung để quyết định tiền nên đi đâu. Hai việc đi cùng nhau: ghi trước, chia sau. Khi cần nhìn bức tranh tổng sau vài tháng, bạn có thể tính tài sản ròng.
Có cần theo đúng từng con số không?
Không. Nếu bạn thấy 60/25/15 hợp hơn, cứ dùng. Điều cần giữ là có tỷ lệ rõ ràng, và xem lại nó mỗi tháng. Nếu muốn thêm một nhịp xem lại, bạn có thể làm theo bài lập kế hoạch tuần.
Biết mình đang ở đâu trong 2 phút
Trả lời 10 câu, mỗi câu chọn từ 1 đến 5, để thấy điểm 5 chỉ số cuộc đời, chỉ số thấp nhất và một kế hoạch 30 ngày gợi ý. Không cần email, không cần tạo tài khoản.
Chấm nhanh miễn phíTìm hiểu về Zero To Hero
Chấm xong và thấy hợp? Bạn có thể tạo tài khoản miễn phí để lưu tiến độ, hoặc dùng thử 7 ngày quyền gói Tiêu chuẩn, không cần nhập thẻ.
Đọc tiếp
Tài chính cá nhân
Ghi chép thu chi cá nhân: 10 phút mỗi tuần
Thói quen ghi chép thu chi cá nhân trong 10 phút mỗi tuần: chuẩn bị, bốn bước, ví dụ một tháng bằng số giả định, lỗi hay gặp và bài tập 4 tuần.
· 8 phút đọc
Tài chính cá nhân
Quỹ dự phòng là gì? Cách tính mức cho riêng bạn
Quỹ dự phòng là khoản tiền để riêng cho việc bất ngờ: cách tính mức theo chi tiêu thiết yếu, ví dụ số giả định, thời gian xây quỹ và bài tập 20 phút.
· 9 phút đọc
Nền tảng
5 chỉ số cuộc đời là gì? Cách tự chấm điểm
Năm mảng cuộc sống, cách tự chấm từ 1 đến 5, đọc kết quả và chọn một việc nhỏ để làm trước trong 30 ngày.
· 10 phút đọc
Xem tất cả 9 bài trong danh mục Tài chính cá nhân.
Nội dung mang tính tham khảo để bạn tự quản trị bản thân, không thay thế tư vấn y tế, tài chính hay pháp lý, và không cam kết kết quả.