Lập ngân sách khi tiền về không đều: 5 bước
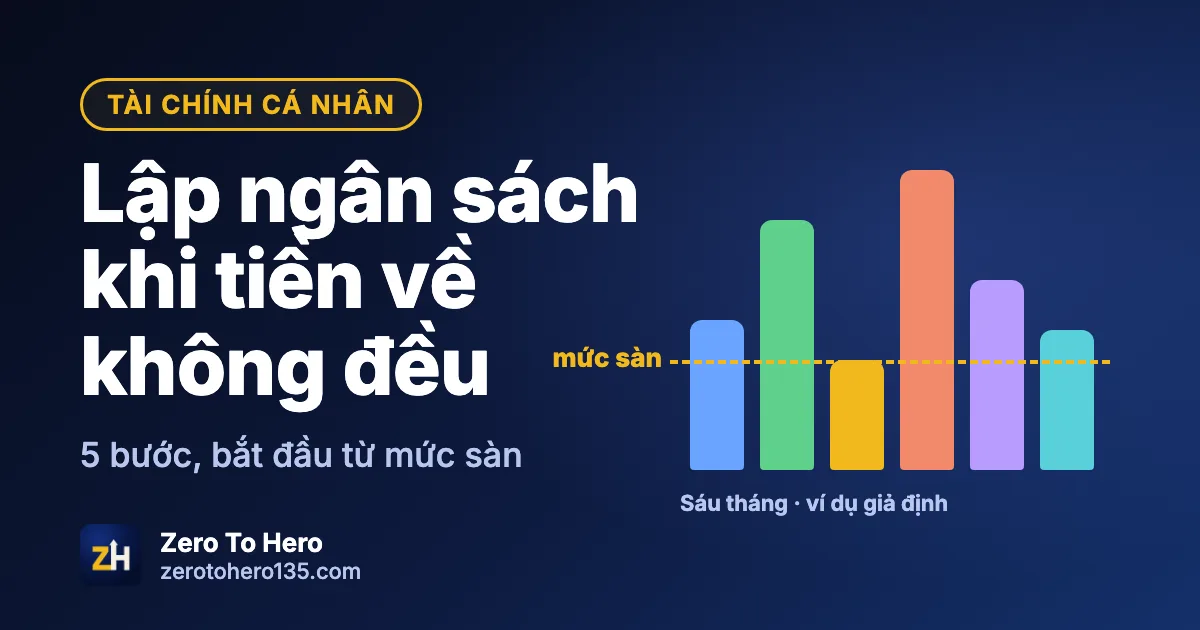
Tháng này tiền về nhiều, bạn chi thoải mái hơn: ăn ngoài, mua món đồ để ý từ lâu. Tháng sau tiền về chỉ bằng một nửa, tiền nhà vẫn đến hạn, và bạn hoảng, tính rút chỗ này bù chỗ kia.
Chuyện này hay gặp ở người làm tự do, chủ kinh doanh nhỏ, người làm theo ca hoặc ăn hoa hồng. Lý do thường không phải thiếu kỷ luật, mà là ngân sách thông thường được dựng cho một khoản tiền cố định. Bài này chỉ cách lập ngân sách khi tiền về không đều trong năm bước, kèm bảng ví dụ 6 tháng và bài tập 20 phút.
Lập ngân sách khi tiền về không đều: vì sao hay vỡ?
Theo Wikipedia, ngân sách cá nhân là kế hoạch phối hợp giữa tiền thu vào và tiền chi ra. Ở dạng cơ bản, bạn tính số tiền thu vào sau thuế, theo dõi chi tiêu, đặt mục tiêu, lập kế hoạch rồi điều chỉnh. Xem mục Personal budget.
Khung đó giả định bạn biết con số đầu vào. Khi tiền về lúc cao lúc thấp, con số ấy đổi mỗi tháng, nên ngân sách hay vỡ theo ba cách:
- Chi theo tháng cao. Mức sống tăng theo tháng nhiều tiền, đến tháng thấp thì hết đường lùi.
- Không biết mình được tiêu bao nhiêu. Số dư nhìn thì nhiều, nhưng một phần là của các tháng sau.
- Tiền về chưa có chỗ đi. Khoản nào về cũng bị tiêu dần.
Vì vậy, cách sửa không phải tiết kiệm gắt hơn, mà là biến dòng tiền thất thường thành một khoản đều bạn tự trả cho mình. Phần nền nằm ở bài cách quản lý chi tiêu cá nhân, còn bài này chỉ làm phần khác biệt.
Bước 1: Nhìn 6 tháng gần nhất và tìm tháng thấp nhất
Mở sao kê hoặc sổ ghi chép (chưa có thì xem bài ghi chép thu chi cá nhân), rồi cộng tiền về của từng tháng trong 6 tháng gần nhất. Tháng thấp nhất là mức sàn: số tiền bạn biết mình từng nhận được ngay cả khi tháng xấu.
Bảng ví dụ giả định, T1 là tháng xa nhất:
| Tháng | Tiền về (đồng) | Chênh so với mức sàn (đồng) |
|---|---|---|
| T1 | 10.000.000 | +4.000.000 |
| T2 | 16.000.000 | +10.000.000 |
| T3 | 6.000.000 | 0 (mức sàn) |
| T4 | 12.000.000 | +6.000.000 |
| T5 | 8.000.000 | +2.000.000 |
| T6 | 20.000.000 | +14.000.000 |
Ở ví dụ này, mức sàn là 6.000.000 đồng còn trung bình là 12.000.000 đồng. Vì có tháng chỉ nhận một nửa, bạn không nên chi theo trung bình. Nếu tháng thấp nhất là tháng bất thường, hãy ghi chú lý do rồi chọn tháng thấp kế tiếp.
Chưa rõ mảng Tài chính của mình đang ở đâu? Bạn có thể thử chấm nhanh 5 chỉ số: miễn phí, khoảng 2 phút, không cần tài khoản. Điểm Tài chính cho bạn một mốc để so với lần sau, còn bài 5 chỉ số cuộc đời giải thích thêm.
Bước 2: Ghi các khoản bắt buộc và so với mức sàn
Hãy liệt kê những khoản bạn vẫn phải trả dù tháng đó tiền về ít, kể cả khoản theo năm như bảo hiểm hay phần mềm (chia cho 12). Ví dụ giả định: nhà ở, ăn uống cơ bản, đi lại, điện nước và các khoản theo năm cộng lại là 4.500.000 đồng mỗi tháng.
Mức sàn 6.000.000 trừ 4.500.000 còn 1.500.000 cho mong muốn và để dành nhỏ trong tháng xấu. Nếu hiệu số âm, nghĩa là mức sàn chưa phủ nổi khoản bắt buộc, bạn có hai hướng: giảm một khoản bắt buộc, hoặc tìm cách làm tháng thấp cao hơn.
Bước 3: Tự trả "lương" cố định mỗi tháng từ quỹ đệm
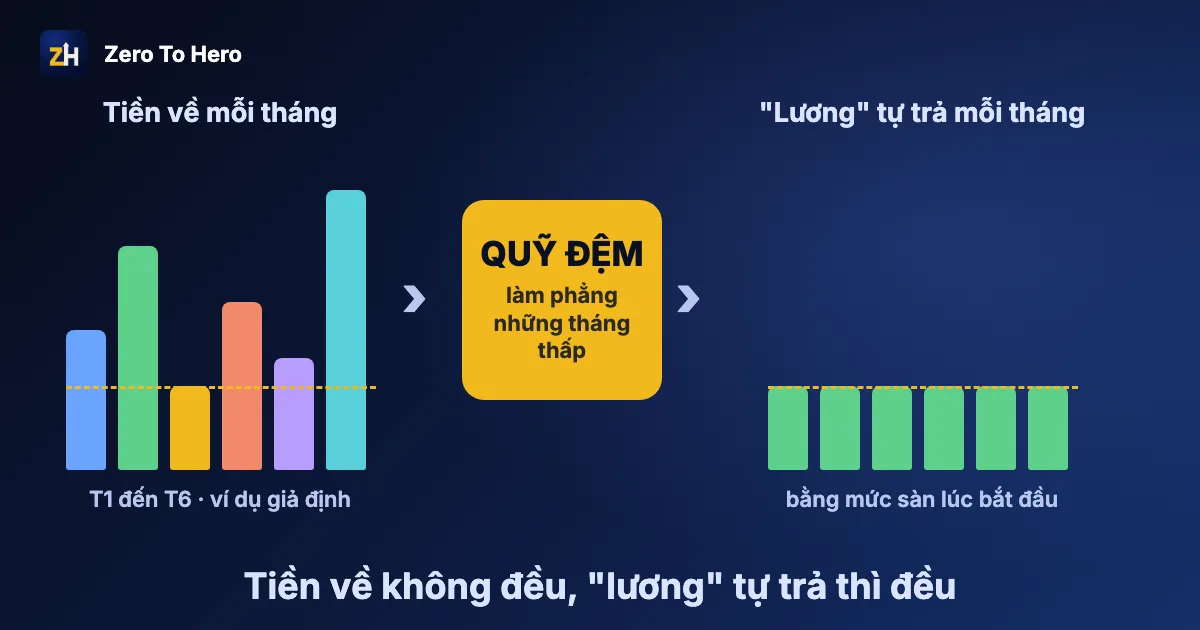
Thay vì tiêu thẳng khoản vừa về, bạn cho tiền về vào một nơi riêng gọi là quỹ đệm. Mỗi tháng, vào ngày cố định, bạn chuyển một khoản như nhau sang tài khoản chi tiêu. Khoản ấy là "lương" của bạn, một cách gọi cho khoản chuyển đều, không phải lương theo hợp đồng lao động.
Lúc mới bắt đầu, hãy đặt "lương" bằng mức sàn, tức 6.000.000 đồng. Trong 6 tháng đã ghi, tháng nào bạn cũng nhận ít nhất bằng mức đó, nên quỹ đệm chỉ phải gánh khi một tháng mới thấp hơn.
Quỹ đệm khác quỹ dự phòng
Quỹ đệm làm phẳng những tháng tiền về thấp hơn "lương". Còn quỹ dự phòng dành cho việc bất ngờ như xe hỏng, nên hai quỹ cần có tên riêng. Ví dụ giả định: quỹ đệm có 12.000.000, tháng 7 tiền về chỉ 3.000.000. Bạn vẫn chuyển "lương" 6.000.000, nên quỹ đệm bù 3.000.000 và còn 9.000.000.
Bước 4: Mỗi lần tiền về, chia ngay thành ba phần
Ngay khi một khoản tiền về, đừng để nó nằm chung với tiền tiêu. Hãy chia thành ba phần:
- Chi tháng tới. Giữ cho "lương" tháng sau luôn sẵn sàng.
- Quỹ đệm. Nạp cho đến mốc bạn chọn.
- Mục tiêu. Khoản theo năm, mục tiêu riêng, và một chút để thưởng cho mình.
Bảng sau chia thử khoản 16.000.000 đồng của T2 (ví dụ giả định). Đây là gợi ý, bạn chỉnh theo mình.
| Phần | Số tiền (đồng) |
|---|---|
| Chi tháng tới | 6.000.000 |
| Quỹ đệm | 4.000.000 |
| Mục tiêu | 6.000.000 |
Thứ tự quan trọng hơn tỷ lệ: phần cho tháng tới và quỹ đệm đi trước, phần tự do đi sau.
Bước 5: Cuối tháng chốt và chỉnh một điều
Cuối mỗi tháng, mở năm con số: tiền về, "lương" đã trả, số dư quỹ đệm, số đã chi và số đã để dành cho mục tiêu. Sau đó chọn đúng một điều chỉnh cho tháng sau. Ba gợi ý, bạn chỉnh theo mình:
- Quỹ đệm đủ mốc và vài tháng liền tiền về trên mức sàn: có thể nâng "lương" một nấc nhỏ.
- Một tháng mới thấp hơn mức sàn: ghi lại, chưa vội đổi "lương".
- Quỹ đệm tụt xa dưới mốc: tạm giảm phần mục tiêu, nạp quỹ đệm trước.
Những lỗi hay gặp khi tiền về không đều
- Sống theo tháng cao. Chi tăng ngay sau tháng nhiều tiền. Vì vậy, chỉ nâng "lương" khi quỹ đệm đủ mốc.
- Quên khoản theo năm và thuế. Chúng thường đến một cục, nên hãy chia nhỏ vào nhóm mục tiêu.
- Trộn tiền cá nhân với tiền kinh doanh. Tiền bán hàng chưa phải tiền của bạn, vì còn tiền hàng, tiền thuê. Do đó, hãy tách tài khoản và dùng "lương" làm cầu nối.
- Đặt mức sàn quá cao. Lấy một tháng khá làm mức sàn thì quỹ đệm cạn nhanh.
- Dùng quỹ đệm cho việc đã biết trước. Việc đó thuộc nhóm mục tiêu. Một khoản biết trước như Tết có thể dựng bảng riêng theo bài lập ngân sách Tết.
Làm trong ZH Tài Chính
ZH Tài Chính chia thu chi theo ba chữ Kiếm, Giữ, Nhân. Mục Giữ hỗ trợ phần theo dõi chi tiêu trong bài này: bạn thêm ví tiền mặt và tài khoản để khớp số dư, ghi nhanh một khoản bằng ô Nhập nhanh, rồi đặt ngân sách theo danh mục như Ăn uống, Nhà ở, Nợ vay. Mỗi danh mục có hạn mức riêng, màu vàng hiện khi chi từ 80% hạn mức và màu đỏ khi vượt. Công cụ cũng có giao dịch định kỳ và con số "Có thể tiêu".
Hạn mức đặt theo tháng, nên bạn có thể đặt hạn mức theo mức sàn của mình rồi tự cập nhật khi tiền về cao hơn. Đây chỉ là cách dùng gợi ý, ZH không có tính năng "mức sàn" riêng.
Các phần này thuộc gói Tiêu chuẩn, xem bảng giá. Một bảng tính hay tờ giấy ghi năm con số của bước 5 cũng làm được cùng việc. Khi đã có nếp, bạn có thể tính thêm tài sản ròng mỗi quý.
Câu hỏi thường gặp
Lập ngân sách khi tiền về không đều thì nên lấy mức nào làm gốc?
Bạn có thể lấy tháng thấp nhất trong 6 tháng gần nhất làm mức sàn, rồi trả cho mình "lương" cố định bằng mức đó. Nếu mức này thấp hơn khoản bắt buộc, bạn hãy xem lại bước 2 trước khi tính tiếp.
Quỹ đệm cần bao nhiêu tháng chi phí, và khác quỹ dự phòng thế nào?
Nhiều người tự đặt quỹ đệm bằng 1 đến 2 tháng chi phí. Đó chỉ là mốc để bắt đầu nghĩ, không phải chuẩn, và bạn chỉnh theo mình. Khác với quỹ dự phòng dành cho việc bất ngờ, quỹ đệm chỉ làm phẳng các tháng tiền về thấp.
Có nên dùng quy tắc 50/30/20 khi tiền về không đều?
Có thể, nhưng hãy áp lên "lương" cố định thay vì lên từng lần tiền về, kẻo phần chi nhảy theo số tiền đổi mỗi tháng. Cách chia nằm ở bài quy tắc 50/30/20.
Có cần tách tài khoản cá nhân và tài khoản kinh doanh không?
Nếu bạn có kinh doanh, nên tách, vì tiền bán hàng còn phải trả tiền hàng và tiền thuê. Cách đơn giản là chuyển "lương" đều đặn từ tài khoản kinh doanh sang tài khoản cá nhân. Về sổ sách, bạn hãy hỏi kế toán.
Tiền thuế và bảo hiểm của người làm tự do tính vào đâu?
Mình không đưa số thuế hay mức bảo hiểm nào, vì còn tuỳ hoàn cảnh và quy định từng thời điểm. Bạn hãy hỏi kế toán hoặc cơ quan thuế để biết khoản phải nộp, rồi đưa phần đó vào nhóm mục tiêu và chia nhỏ theo tháng. Bài này không phải lời khuyên tài chính hay tư vấn thuế.
Biết mình đang ở đâu trong 2 phút
Trả lời 10 câu, mỗi câu chọn từ 1 đến 5, để thấy điểm 5 chỉ số cuộc đời, chỉ số thấp nhất và một kế hoạch 30 ngày gợi ý. Không cần email, không cần tạo tài khoản.
Chấm nhanh miễn phíTìm hiểu về Zero To Hero
Chấm xong và thấy hợp? Bạn có thể tạo tài khoản miễn phí để lưu tiến độ, hoặc dùng thử 7 ngày quyền gói Tiêu chuẩn, không cần nhập thẻ.
Đọc tiếp
Tài chính cá nhân
Cách quản lý chi tiêu cá nhân cho người mới
Cách quản lý chi tiêu cá nhân cho người mới trong 5 bước: ghi chép, chia nhóm, đặt hạn mức, theo dõi hằng tuần và chốt tháng, kèm ví dụ số giả định.
· 10 phút đọc
Tài chính cá nhân
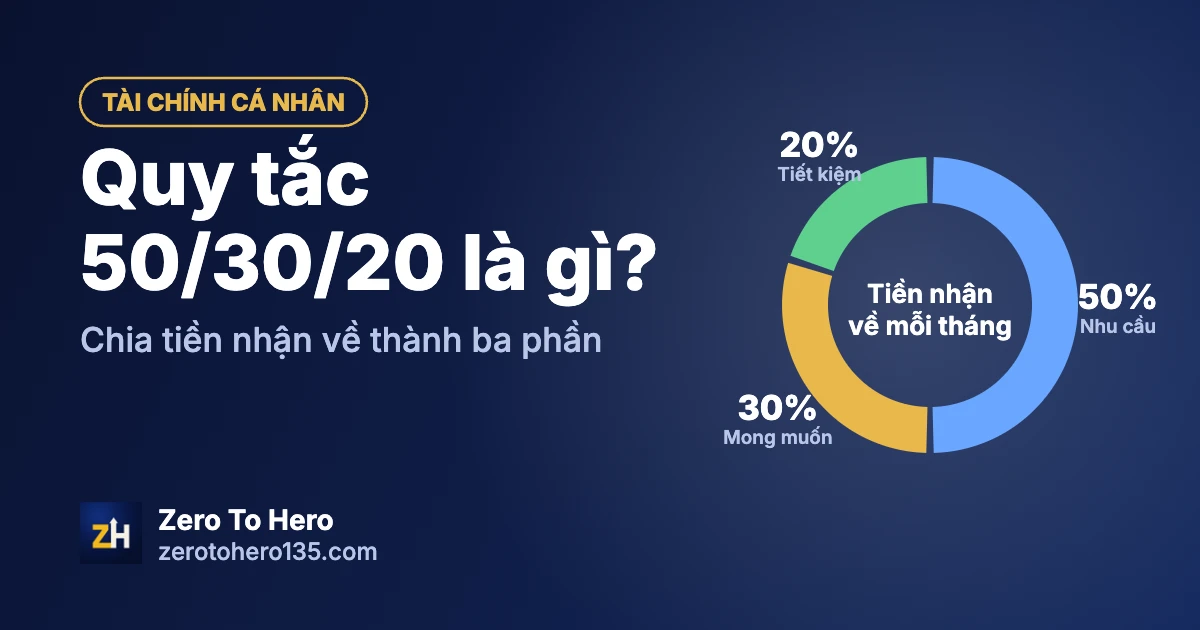
Quy tắc 50/30/20 là gì? Cách chia tiền
Quy tắc 50/30/20 là gì, cách chia số tiền nhận về thành nhu cầu, mong muốn và tiết kiệm, kèm ví dụ tính và cách chỉnh tỷ lệ.
· 8 phút đọc
Tài chính cá nhân
Quỹ dự phòng là gì? Cách tính mức cho riêng bạn
Quỹ dự phòng là khoản tiền để riêng cho việc bất ngờ: cách tính mức theo chi tiêu thiết yếu, ví dụ số giả định, thời gian xây quỹ và bài tập 20 phút.
· 9 phút đọc
Xem tất cả 9 bài trong danh mục Tài chính cá nhân.
Nội dung mang tính tham khảo để bạn tự quản trị bản thân, không thay thế tư vấn y tế, tài chính hay pháp lý, và không cam kết kết quả.