
Zero based budgeting là gì? Ví dụ có số
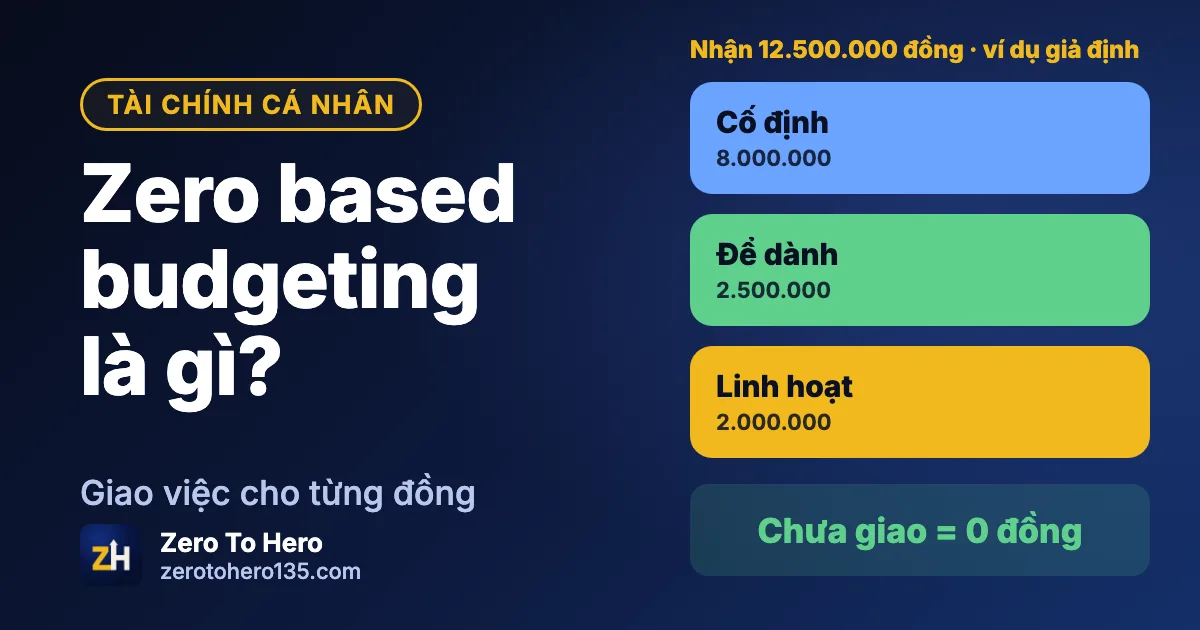
Cuối tháng, bạn mở ứng dụng ngân hàng và thấy số dư mỏng hơn dự tính, dù không mua món nào lớn. Những khoản 50.000, 120.000 đã đi đâu thì bạn không nhớ. Đó là lúc bạn thử gõ lên Google câu hỏi zero based budgeting là gì, vì nghe nói cách này giao việc cho từng đồng.
Bài này nói về bản dành cho cá nhân, khác với ngân sách doanh nghiệp hay cơ quan nhà nước cùng tên. Bạn sẽ có 6 bước làm, hai ví dụ giả định và bài tập 7 ngày.
Zero based budgeting là gì?
Zero based budgeting, hay lập ngân sách từ số 0, là giao việc cho từng đồng của khoản tiền bạn thực nhận trong tháng, đến khi chưa giao còn 0. Chữ "0" nghĩa là không còn đồng nào chưa có việc, không phải tài khoản về 0 đồng.
Theo Wikipedia, trong phương pháp lập ngân sách dựa trên số 0, toàn bộ số tiền ròng được phân bổ trước khi chi, nên mỗi khoản đều có mục đích và cuối tháng số dư trong ngân sách bằng không.
Zero based budgeting khác gì quy tắc 50/30/20?
Hai cách đều chia tiền nhận được, nhưng theo hai kiểu. Quy tắc 50/30/20 cho khung tỷ lệ có sẵn, còn zero based budgeting bắt đầu từ số tiền thật của bạn rồi giao từng khoản.
| Quy tắc 50/30/20 | Zero based budgeting | |
|---|---|---|
| Chia theo | Tỷ lệ phần trăm | Số tiền cụ thể cho từng khoản |
| Mạnh ở chỗ | Nhanh, ít công | Biết rõ từng đồng đi đâu |
| Yếu ở chỗ | Có thể lệch với số thật | Tốn công ghi chép |
Cách làm zero based budgeting trong 6 bước
Bạn cần giấy, bảng tính hoặc ứng dụng. Mình chia thành ba lớp (cố định, để dành, linh hoạt) cho dễ làm; bạn chia kiểu khác cũng được. Lần đầu mất khoảng 30 phút (mình ước), các tháng sau ngắn hơn.
- Ghi khoản tiền nhận được. Chỉ tính số thực nhận về tay trong tháng.
- Liệt kê khoản bắt buộc. Nhà, điện nước, ăn uống cơ bản, đi lại, khoản định kỳ; mỗi khoản một dòng kèm số tiền.
- Giao phần để dành. Quỹ dự phòng và khoản cho mục tiêu sắp tới, giao trước phần linh hoạt để phần vui không ăn vào phần giữ.
- Giao phần linh hoạt. Gặp bạn bè, mua sắm và một khoản đệm cho việc phát sinh.
- Cộng kiểm. Lấy khoản nhận được trừ tổng đã giao, ra số chưa giao; số này phải bằng 0.
- Ghi chép rồi sửa. Cuối tháng so chi thật với số đã giao, rồi chỉnh đúng một dòng.
Nếu số chưa giao dương, bạn giao nốt; nếu âm, bạn bớt phần linh hoạt trước. Chưa quen ghi chép, xem bài ghi chép thu chi cá nhân.
Ví dụ giao đến đồng cuối: 12.500.000 đồng
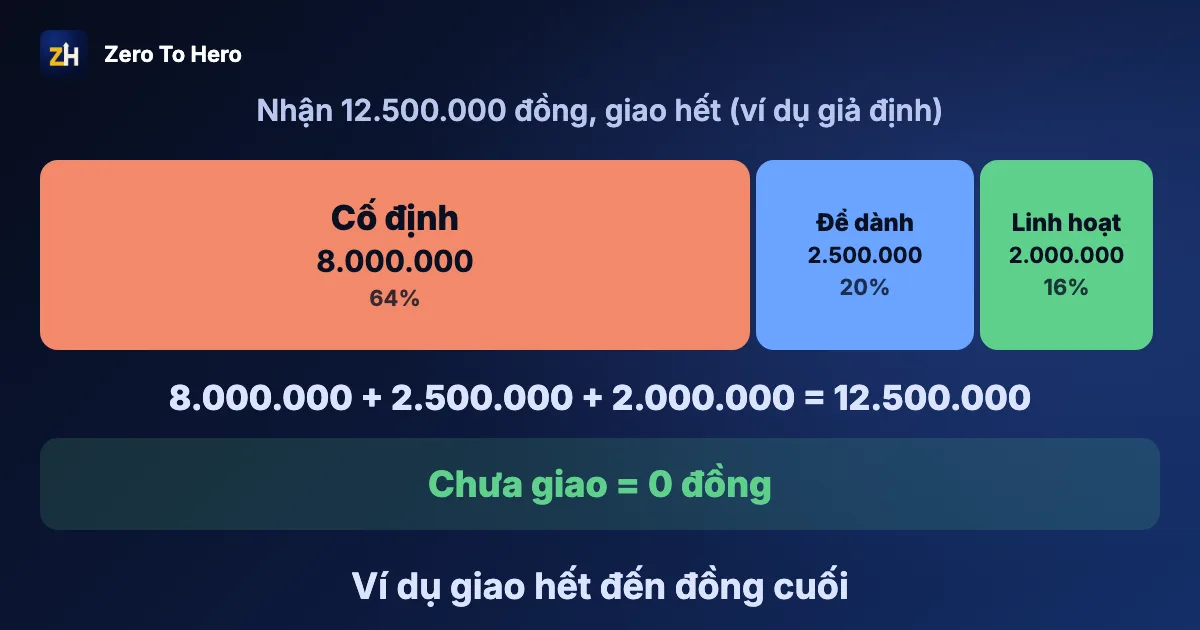
Để thấy zero based budgeting là gì khi có số, hãy xem ví dụ giả định này, không phải mức chuẩn. Tháng này bạn nhận về 12.500.000 đồng và giao như bảng (đơn vị đồng).
| Khoản | Nhóm | Số tiền |
|---|---|---|
| Nhà + điện nước | Cố định | 3.500.000 |
| Ăn uống | Cố định | 3.000.000 |
| Đi lại + điện thoại | Cố định | 900.000 |
| Gói cước, khoản định kỳ khác | Cố định | 600.000 |
| Quỹ dự phòng | Để dành | 1.500.000 |
| Khoản cho mục tiêu sắp tới | Để dành | 1.000.000 |
| Gặp bạn bè, cà phê | Linh hoạt | 800.000 |
| Mua sắm | Linh hoạt | 600.000 |
| Đệm phát sinh | Linh hoạt | 600.000 |
| Tổng đã giao | 12.500.000 | |
| Chưa giao | 0 |
Cộng kiểm theo nhóm cố định, để dành, linh hoạt: 8.000.000 + 2.500.000 + 2.000.000 = 12.500.000, nên chưa giao bằng 0. Dòng đệm phát sinh rất đáng giữ, vì thiếu nó thì một việc ngoài dự kiến sẽ làm lệch cả bảng.
Quỹ dự phòng bao nhiêu thì vừa, xem bài quỹ dự phòng là gì. Khoản biếu bố mẹ đều mỗi tháng thì vào lớp cố định, tùy tháng thì vào lớp linh hoạt; xem bài biếu bố mẹ bao nhiêu tiền mỗi tháng.
Tiền về không đều hoặc có thêm giữa tháng thì giao thế nào?
Tháng tiền về ít thì giao theo thứ tự ưu tiên: khoản bắt buộc, rồi phần để dành nhỏ nhưng đều, cuối cùng là phần linh hoạt. Ví dụ giả định: tháng sau bạn chỉ nhận 9.000.000 đồng. Cố định giữ 8.000.000, để dành còn 600.000 (chỉ giữ quỹ dự phòng), linh hoạt còn 400.000 cho đệm phát sinh. Cộng lại 8.000.000 + 600.000 + 400.000 = 9.000.000, chưa giao vẫn bằng 0.
Tiền về thêm giữa tháng thì giao ngay theo một "danh sách nếu có thêm" viết sẵn. Ví dụ giả định: về thêm 1.000.000 đồng, chia 600.000 cho quỹ dự phòng và 400.000 cho đệm phát sinh. Nếu tiền về lúc nhiều lúc ít, hãy dựng ngân sách trên số thấp nhất bạn từng nhận, như bài lập ngân sách khi tiền về không đều hướng dẫn.
Làm bằng sổ, Google Sheet hay app?
Công cụ nào bạn mở ra mỗi ngày là công cụ tốt.
| Cách | Hợp với ai | Chỗ khó |
|---|---|---|
| Sổ giấy | Người thích viết tay | Phải tự cộng |
| Bảng tính | Người hay đổi số | Phải dựng hoặc tải mẫu |
| Ứng dụng | Người ghi nhanh trên điện thoại | Phải nhập tay |
Muốn có template sẵn, bạn tải bảng giao việc cho từng đồng (Excel), miễn phí. Bạn nhập khoản nhận được và các dòng giao việc, bảng tự cộng "đã giao", "chưa giao" rồi đổi màu khi chưa giao khác 0; tệp mở được bằng Excel hoặc Google Sheet. Muốn tự dựng thì xem bài quản lý chi tiêu cá nhân bằng Google Sheet; còn khi phân vân giữa nhập tay và tự động, có bài app quản lý chi tiêu nhập tay hay tự động.
Nhược điểm của zero based budgeting là gì, và bản nhẹ cho người mới
Ưu điểm trước: mỗi khoản có chỗ từ đầu tháng, nên bạn biết tiền đi đâu và thấy sớm dòng nào bị chi vượt.
Nhược điểm thì nói thẳng. Cách này mất công vì phải ghi, cộng và lập lại mỗi tháng, dễ bị bỏ giữa chừng khi tháng đầu bận hoặc bảng có mười mấy dòng, và cảm giác bị "quản" có thể làm bạn mệt. Vì vậy, người mới nên bắt đầu bằng bản nhẹ.
Bản nhẹ chỉ có 3 lớp: cố định, để dành, linh hoạt, như ví dụ trên. Bạn giao một con số cho mỗi lớp thay vì 12 danh mục, cộng kiểm bằng 0, rồi liếc lại 5 phút mỗi tuần. Ba lớp này giống bài chi tiêu hợp lý với lương 10 triệu, nơi có ba bảng mẫu.
- Hợp với bạn nếu: bạn muốn biết rõ tiền đi đâu và chịu ghi vài phút mỗi tuần.
- Chưa hợp nếu: bạn không dành nổi vài phút mỗi tuần hoặc cần mọi thứ tự động hoàn toàn; khi đó chỉ ghi chép trước cũng ổn.
Làm trong ZH Tài Chính
Bạn không cần ZH để làm bài này, vì giấy hoặc Excel là đủ. Nếu muốn có chỗ ghi sẵn, hãy tạo tài khoản miễn phí rồi mở Hôm nay của tôi: dưới 3 phút mỗi ngày, gồm 3 việc quan trọng, một chỉ số tự chấm từ 1 đến 5, một dòng nhật ký và có nhắc giờ. Dữ liệu lưu trên máy bạn đang dùng; khi bạn đăng nhập, dữ liệu cũng được lưu theo tài khoản để dùng trên thiết bị khác.
ZH Tài Chính có ô Nhập nhanh, ngân sách theo danh mục (vàng khi chi từ 80% hạn mức, đỏ khi vượt), giao dịch định kỳ, con số "Có thể tiêu" và hũ 50/30/20. Bạn tự đặt hạn mức sao cho tổng bằng khoản nhận được. Mọi giao dịch do bạn nhập, ZH không nối với ngân hàng, nên chưa hợp nếu bạn cần giao dịch tự đổ về.
Thuộc gói nào, thử thế nào
ZH Tài Chính thuộc gói Tiêu chuẩn, xem bảng giá. Bạn có thể dùng thử 7 ngày, không cần nhập thẻ, mỗi tài khoản một lần. Muốn có người chỉ cách dựng bảng này, hãy đặt buổi trao đổi 20 phút.
Câu hỏi thường gặp
Zero based budgeting là gì, có phải tiêu hết tiền không?
Không. "Hết" ở đây là hết khoản chưa có việc, không phải hết tiền để tiêu. Quỹ dự phòng cũng là một việc được giao.
Zero based budgeting khác zero-sum budgeting thế nào?
Mình đã đọc hai bài tiếng Việt, một bài dùng tên zero based budgeting và một bài dùng zero-sum budgeting, và cả hai mô tả cùng ý: giao hết tiền nhận về cho từng việc. Với người mới, bạn có thể coi hai tên là một.
Zero based budgeting có hợp với người tiền về không đều không?
Có, nếu dựng trên số thấp nhất bạn từng nhận trong vài tháng. Tháng tiền về ít thì bớt phần linh hoạt và phần để dành trước, còn khoản bắt buộc giữ nguyên.
Mỗi tháng có phải làm lại từ đầu không?
Có, nhưng lần sau nhanh hơn: sao chép bảng tháng trước, đổi khoản nhận được rồi chỉnh những dòng đã đổi. Mình ước khoảng 15 phút, bạn hãy tự đo.
Cuối tháng còn dư thì xếp vào đâu?
Nếu một dòng chi thật ít hơn số đã giao, hãy chuyển phần dư sang quỹ dự phòng hoặc mục tiêu.
Mới bắt đầu? Đọc trước bài nền tảng: Quản trị bản thân là gì? 5 bước bắt đầu.
Biết mình đang ở đâu trong 2 phút
Trả lời 10 câu, mỗi câu chọn từ 1 đến 5, để thấy điểm 5 chỉ số cuộc đời, chỉ số thấp nhất và một kế hoạch 30 ngày gợi ý. Không cần email, không cần tạo tài khoản.
Chấm nhanh miễn phíTìm hiểu về Zero To Hero
Chấm xong và thấy hợp? Bạn có thể tạo tài khoản miễn phí để lưu tiến độ, hoặc dùng thử 7 ngày quyền gói Tiêu chuẩn, không cần nhập thẻ.
Đọc tiếp
Tài chính cá nhân
Quy tắc 50/30/20 là gì? Cách chia tiền
Quy tắc 50/30/20 là gì, cách chia số tiền nhận về thành nhu cầu, mong muốn và tiết kiệm, kèm ví dụ tính và cách chỉnh tỷ lệ.
· 9 phút đọc
Tài chính cá nhân
Lập ngân sách khi tiền về không đều: 5 bước
Tiền về lúc cao lúc thấp thì lập ngân sách thế nào? 5 bước: lấy tháng thấp nhất làm mức sàn, tự trả lương cố định, chia tiền mỗi lần nhận, lập quỹ đệm, kèm ví dụ giả định 6 tháng.
· 11 phút đọc
Tài chính cá nhân
Chi tiêu hợp lý với lương 10 triệu: 3 bảng
Ba bảng chia lương 10 triệu theo hoàn cảnh (ví dụ giả định) và cách thay số của bạn vào, kèm bảng Excel tải về.
· 11 phút đọc
Xem tất cả 12 bài trong danh mục Tài chính cá nhân.
Nội dung mang tính tham khảo để bạn tự quản trị bản thân, không thay thế tư vấn y tế, tài chính hay pháp lý, và không cam kết kết quả.