
Chi tiêu hợp lý với lương 10 triệu: 3 bảng
Lương về mồng 5, đến ngày 20 tài khoản đã mỏng đi dù bạn chưa mua món gì lớn. Bạn tìm cách chi tiêu hợp lý với lương 10 triệu, và mỗi trang chia một kiểu, nên khó biết tin bảng nào.
Sự thật là không có bảng chuẩn, vì tiền nhà, người sống cùng và khoản biếu của mỗi người một khác. Bài này đưa ba bảng chia mẫu, giải thích vì sao tỉ lệ của người khác hay lệch, rồi chỉ cách thay số của bạn.
Chi tiêu hợp lý với lương 10 triệu nghĩa là gì?
Trong bài, "lương 10 triệu" là số tiền về tài khoản mỗi tháng.
Theo Wikipedia, quản lý tiền túi là kế hoạch điều phối nguồn tiền để cân đối với chi phí của một cá nhân hoặc một hộ gia đình. Mình hiểu chi tiêu hợp lý với lương 10 triệu là ba điều, do mình rút ra chứ không phải chuẩn chung: trả đủ khoản bắt buộc, có phần để dành đều dù nhỏ, và còn một phần để thở nên bạn không bỏ cuộc giữa tháng.
Vì sao nên chia thành 3 lớp thay vì 12 danh mục?
Nhiều bảng liệt kê mười mấy danh mục, và người mới dễ bỏ dở. Ba lớp là đủ để bắt đầu:
- Cố định: khoản bắt buộc, gần như không đổi, như nhà, điện nước, ăn uống cơ bản, đi lại, khoản trả góp.
- Để dành đều: phần bạn chuyển riêng mỗi tháng, số nhỏ cũng được.
- Linh hoạt: phần còn lại để sống, như gặp bạn hay mua sắm.
Cách này gần với quy tắc 50/30/20, nhưng khung 50/30/20 chia theo tỉ lệ, còn ba lớp ở đây bắt đầu từ số tiền thật của lớp cố định. Theo Wikipedia, phương pháp Kakeibo của Nhật Bản cũng ghi khoản cố định trước (mục Personal budget).
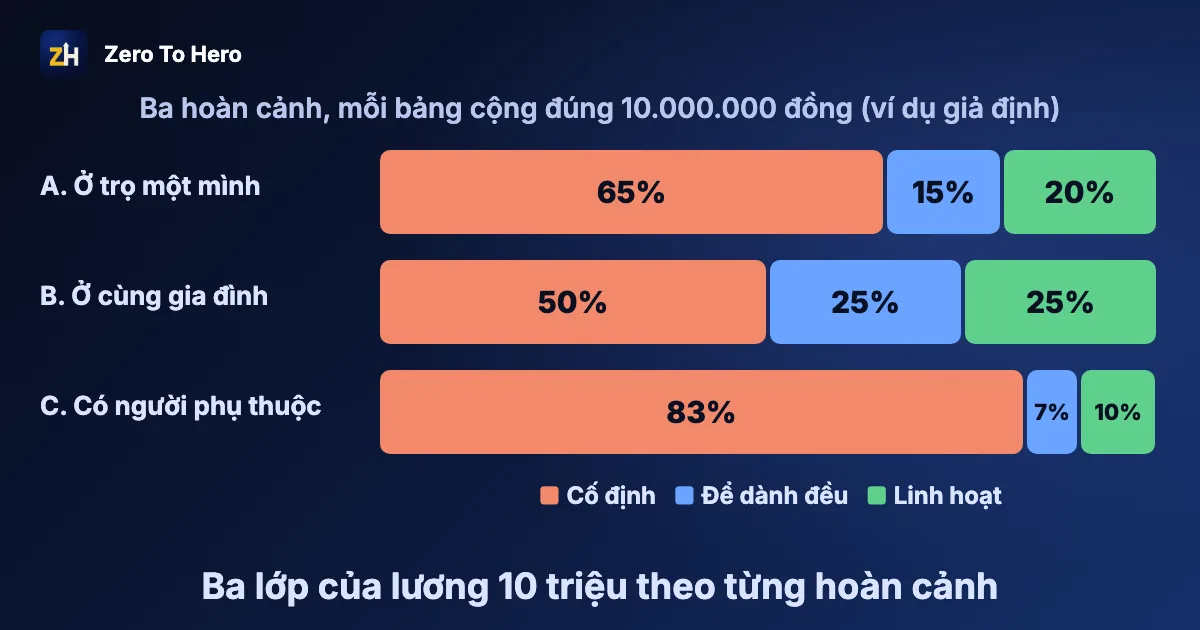
Ba bảng chia lương 10 triệu theo hoàn cảnh
Chọn bảng gần với mình nhất rồi sửa theo số thật, đơn vị là đồng.
Bảng A: ở trọ một mình
Bạn thuê phòng và tự lo ăn uống.
| Dòng | Số tiền | Tỉ lệ |
|---|---|---|
| Nhà + điện nước | 3.000.000 | 30% |
| Ăn uống | 2.500.000 | 25% |
| Đi lại + điện thoại | 800.000 | 8% |
| Khoản cố định khác | 200.000 | 2% |
| Cộng lớp cố định | 6.500.000 | 65% |
| Để dành đều | 1.500.000 | 15% |
| Linh hoạt | 2.000.000 | 20% |
| Tổng | 10.000.000 | 100% |
Bảng B: ở cùng gia đình, có góp và có biếu
Bạn không thuê phòng, nhưng góp tiền nhà, tiền ăn và biếu bố mẹ. Số góp và số biếu tùy mỗi nhà.
| Dòng | Số tiền | Tỉ lệ |
|---|---|---|
| Góp tiền nhà + ăn | 2.000.000 | 20% |
| Đi lại + điện thoại | 800.000 | 8% |
| Biếu bố mẹ | 1.000.000 | 10% |
| Ăn trưa, ăn ngoài | 1.200.000 | 12% |
| Cộng lớp cố định | 5.000.000 | 50% |
| Để dành đều | 2.500.000 | 25% |
| Linh hoạt | 2.500.000 | 25% |
| Tổng | 10.000.000 | 100% |
Bảng C: có một người phụ thuộc
Bạn lo thêm cho một người, ví dụ em đang đi học, nên ăn uống và hỗ trợ tăng lên.
| Dòng | Số tiền | Tỉ lệ |
|---|---|---|
| Nhà + điện nước | 3.000.000 | 30% |
| Ăn uống cho 2 người | 3.000.000 | 30% |
| Hỗ trợ người phụ thuộc | 1.500.000 | 15% |
| Đi lại + điện thoại | 800.000 | 8% |
| Cộng lớp cố định | 8.300.000 | 83% |
| Để dành đều | 700.000 | 7% |
| Linh hoạt | 1.000.000 | 10% |
| Tổng | 10.000.000 | 100% |
Khi lớp cố định vượt 80% lương thì làm gì?
Ở bảng C, lớp cố định chiếm 83% nên phần để dành chỉ còn 7%. Đó là thông tin về hoàn cảnh, không phải lỗi của bạn. Bạn có ba hướng, dùng song song được:
- Xem lại từng dòng cố định, mỗi lần một dòng, xem dòng nào đổi được.
- Tăng khoản tiền về mỗi tháng, ví dụ thương lượng lại hoặc nhận thêm việc.
- Chấp nhận đây là giai đoạn tạm thời, nhưng vẫn giữ một khoản để dành nhỏ và đều.
Lương 7 triệu hay 15 triệu thì tính thế nào?
Thử áp tỉ lệ 30% tiền nhà của bảng A vào lương 7 triệu: được 2,1 triệu. Nhưng phòng trọ không rẻ đi gần một triệu chỉ vì lương nhỏ lại, nên tỉ lệ của người khác hay lệch với bạn. Cách tính sát hơn: cộng các khoản cố định thật, lấy lương trừ tổng đó ra phần còn lại, rồi chia phần còn lại.
Bảng sau giữ lớp cố định 6,5 triệu của bảng A; các số để dành và linh hoạt là ví dụ giả định.
| Lương 7 triệu | Lương 10 triệu | Lương 15 triệu | |
|---|---|---|---|
| Lớp cố định | 6.500.000 | 6.500.000 | 6.500.000 |
| Phần còn lại | 500.000 | 3.500.000 | 8.500.000 |
| Lớp cố định chiếm | 93% | 65% | 43% |
| Ví dụ để dành | 300.000 | 1.500.000 | 4.000.000 |
| Ví dụ linh hoạt | 200.000 | 2.000.000 | 4.500.000 |
Cùng một lớp cố định, lương 7 triệu gần như hết sạch, còn lương 15 triệu vẫn dư hơn một nửa. Nếu tiền về lúc cao lúc thấp, xem lập ngân sách khi tiền về không đều để chọn mức làm gốc.
Làm sao biết bảng của mình là đúng?
Một bảng chỉ đúng khi khớp với tiền thật. Vì vậy hãy ghi chép 7 ngày, chốt sau 30 ngày, rồi mỗi lần chỉ sửa một dòng. Cách ghi nằm ở bài ghi chép thu chi cá nhân, còn bài cách quản lý chi tiêu cá nhân giúp đặt hạn mức cho từng nhóm.
Để tự thay số, bạn tải bảng chia lương 3 lớp (Excel), miễn phí. Bạn nhập lương, chọn hoàn cảnh A, B hoặc C, bảng ra số gợi ý theo tỉ lệ mẫu. Sau đó bạn gõ số thật đè lên, và ô cảnh báo đổi màu khi lớp cố định chạm 80% lương. Chưa biết nên dùng giấy, bảng tính hay app? Bài Notion hay Google Sheet hay app so sánh theo công sức bỏ ra.
Trả mình trước: để dành ngay ngày lương về
Theo Wikipedia, "trả cho mình trước" là để dành một phần ngay khi nhận tiền, rồi mới chi phần còn lại. Nghĩa là dòng "để dành đều" nên chuyển đi ngay ngày lương về, sang một chỗ riêng có tên. Ba bẫy hay gặp:
- Rút lại để tiêu. Đặt tên chỗ để dành theo mục tiêu và chỉ rút khi có việc bất ngờ thật.
- Đặt số quá lớn. Giữa tháng bạn hết tiền sống rồi lại rút ra, nên hãy bắt đầu nhỏ.
- Quên khoản chi theo năm. Tiền học, sửa xe, quà Tết nên chia cho 12 tháng và đưa vào lớp cố định.
Chi tiêu hợp lý với lương 10 triệu không đòi bạn giỏi tính toán, chỉ cần bảng ba lớp, số thật và một lần xem lại mỗi tháng.
Theo dõi bảng chia lương trong ZH
Bạn chưa cần ZH để làm xong bài này, vì giấy hoặc Excel là đủ. Muốn có chỗ ghi sẵn, bạn tạo tài khoản miễn phí rồi mở Hôm nay của tôi: dưới 3 phút mỗi ngày, gồm 3 việc quan trọng, một chỉ số tự chấm và một dòng nhật ký. Dữ liệu lưu trên máy đang dùng, không đồng bộ sang thiết bị khác.
ZH Tài Chính thuộc gói Tiêu chuẩn, có ngân sách theo danh mục với màu cảnh báo từ 80% hạn mức, "Có thể tiêu" và hũ 50/30/20. Mọi giao dịch do bạn tự nhập, ZH không nối với ngân hàng, nên chưa hợp nếu bạn cần giao dịch tự đổ về. Bạn dùng thử 7 ngày không cần nhập thẻ, mỗi tài khoản một lần; xem thêm bảng giá. Muốn có người chỉ cách dựng bảng ba lớp, hãy đặt buổi trao đổi 20 phút.
Câu hỏi thường gặp
Lương 10 triệu có để dành được không?
Tùy lớp cố định của bạn. Trong ba bảng ví dụ, phần để dành là 1.500.000, 2.500.000 và 700.000 đồng, tức từ 7% đến 25% lương. Điều cần giữ là sự đều đặn chứ không phải con số lớn.
Nên để dành bao nhiêu phần lương?
Không có mức chuẩn. Khung 50/30/20 dùng mốc 20% cho tiết kiệm và trả nợ thêm, nhưng đó chỉ là điểm bắt đầu. Nếu lớp cố định đã lớn, hãy bắt đầu từ vài trăm nghìn mỗi tháng rồi nâng dần.
Ở thành phố tiền trọ cao hơn thì chia thế nào?
Chỉ sửa dòng nhà rồi tính lại. Ví dụ giả định: nhà ở bảng A tăng lên 4.000.000 đồng thì lớp cố định thành 7.500.000, còn lại 2.500.000, chia 1.000.000 để dành và 1.500.000 linh hoạt.
Đang trả góp hoặc vay thì xếp vào lớp nào?
Khoản bắt buộc phải đóng mỗi tháng nằm ở lớp cố định. Phần trả thêm ngoài mức bắt buộc thuộc lớp để dành, vì đó là lựa chọn của bạn. Nếu khoản vay lớn, hãy hỏi người có chuyên môn.
Lương 10 triệu có cần quỹ dự phòng không?
Quỹ dự phòng là khoản để riêng cho việc bất ngờ, như xe hỏng hay mất việc tạm thời. Bạn có thể bắt đầu từ một khoản nhỏ. Bài quỹ dự phòng là gì hướng dẫn cách tính mức cho riêng bạn.
Mới bắt đầu? Đọc trước bài nền tảng: Quản trị bản thân là gì? 5 bước bắt đầu.
Biết mình đang ở đâu trong 2 phút
Trả lời 10 câu, mỗi câu chọn từ 1 đến 5, để thấy điểm 5 chỉ số cuộc đời, chỉ số thấp nhất và một kế hoạch 30 ngày gợi ý. Không cần email, không cần tạo tài khoản.
Chấm nhanh miễn phíTìm hiểu về Zero To Hero
Chấm xong và thấy hợp? Bạn có thể tạo tài khoản miễn phí để lưu tiến độ, hoặc dùng thử 7 ngày quyền gói Tiêu chuẩn, không cần nhập thẻ.
Đọc tiếp
Tài chính cá nhân
Quy tắc 50/30/20 là gì? Cách chia tiền
Quy tắc 50/30/20 là gì, cách chia số tiền nhận về thành nhu cầu, mong muốn và tiết kiệm, kèm ví dụ tính và cách chỉnh tỷ lệ.
· 9 phút đọc
Tài chính cá nhân
Cách quản lý chi tiêu cá nhân cho người mới
Cách quản lý chi tiêu cá nhân cho người mới trong 5 bước: ghi chép, chia nhóm, đặt hạn mức, theo dõi hằng tuần và chốt tháng, kèm ví dụ số giả định.
· 11 phút đọc
Tài chính cá nhân
Ghi chép thu chi cá nhân: 10 phút mỗi tuần
Thói quen ghi chép thu chi cá nhân trong 10 phút mỗi tuần: chuẩn bị, bốn bước, ví dụ một tháng bằng số giả định, lỗi hay gặp và bài tập 4 tuần.
· 8 phút đọc
Xem tất cả 11 bài trong danh mục Tài chính cá nhân.
Nội dung mang tính tham khảo để bạn tự quản trị bản thân, không thay thế tư vấn y tế, tài chính hay pháp lý, và không cam kết kết quả.