
Cách từ chối cho mượn tiền: 7 câu mẫu
Tin nhắn hiện lên lúc chín giờ tối: "Cuối tuần này bạn cho mình mượn 5 triệu được không? Tháng sau mình trả." Bạn gõ một câu, xoá đi, gõ lại, rồi để đó. Bạn không keo kiệt, chỉ là chưa biết cách từ chối cho mượn tiền sao cho vừa rõ vừa ấm.
Bài đi theo thứ tự bạn cần: ba câu tự soát, ngưỡng tính bằng số, bảy câu mẫu theo ba mức thân, cách đáp khi người kia nài thêm. Cuối bài có bài tập 7 ngày và hai tệp tải về.
Vì sao cách từ chối cho mượn tiền lại khó nói đến vậy?
Khó vì ba thứ dính vào nhau: tiền, quan hệ và cảm giác có lỗi. Từ chối một yêu cầu nghe như từ chối cả con người, nên nhiều người đáp "ừ" cho xong.
Theo Wikipedia, quyết đoán là bày tỏ suy nghĩ, nhu cầu và quyền lợi một cách trung thực, rõ ràng và tôn trọng người khác, trong đó có việc nói "không" khi cần. Trang này tách nó khỏi kiểu hung hăng và kiểu thụ động. Ba kiểu nghe như sau (ví dụ do mình nghĩ ra):
| Kiểu | Nghe như thế nào | Hệ quả hay gặp |
|---|---|---|
| Thụ động | "Ừ, để mình xem, chắc được." | Người kia hy vọng, còn bạn khó chịu. |
| Gay gắt | "Lại mượn nữa à? Lần trước chưa trả." | Họ thấy bị chê, quan hệ dễ rạn. |
| Rõ ràng và ấm | "Lần này mình không cho mượn được. Mong bạn sớm qua chuyện này." | Họ biết ngay câu trả lời. |
Kiểu thứ ba không hứa người kia sẽ vui, nhưng bạn không phải nói dối.
Ba câu tự soát trong 30 giây
Hãy dừng nửa phút và hỏi mình ba câu:
- Nếu khoản này không về, mình có phải cắt khoản thiết yếu không?
- Người này ở mức thân nào: thân thiết, quen hay ít thân (xem số Dunbar là gì)?
- Mình đồng ý vì muốn giúp, hay vì ngại nói "không"?
| Tình huống | Nên làm gì |
|---|---|
| Khoản này mà không về thì phải cắt khoản thiết yếu | Từ chối, hoặc giúp bằng cách khác. |
| Không cắt gì thiết yếu, và bạn thật lòng muốn giúp | Cho mượn trong ngưỡng, sau khi rõ bốn điều ở mục gần cuối. |
| Không cắt gì thiết yếu, nhưng bạn đồng ý vì ngại | Xin một ngày: "Để mình xem lại rồi trả lời bạn tối mai." |
Ngưỡng cho mượn của bạn là bao nhiêu?
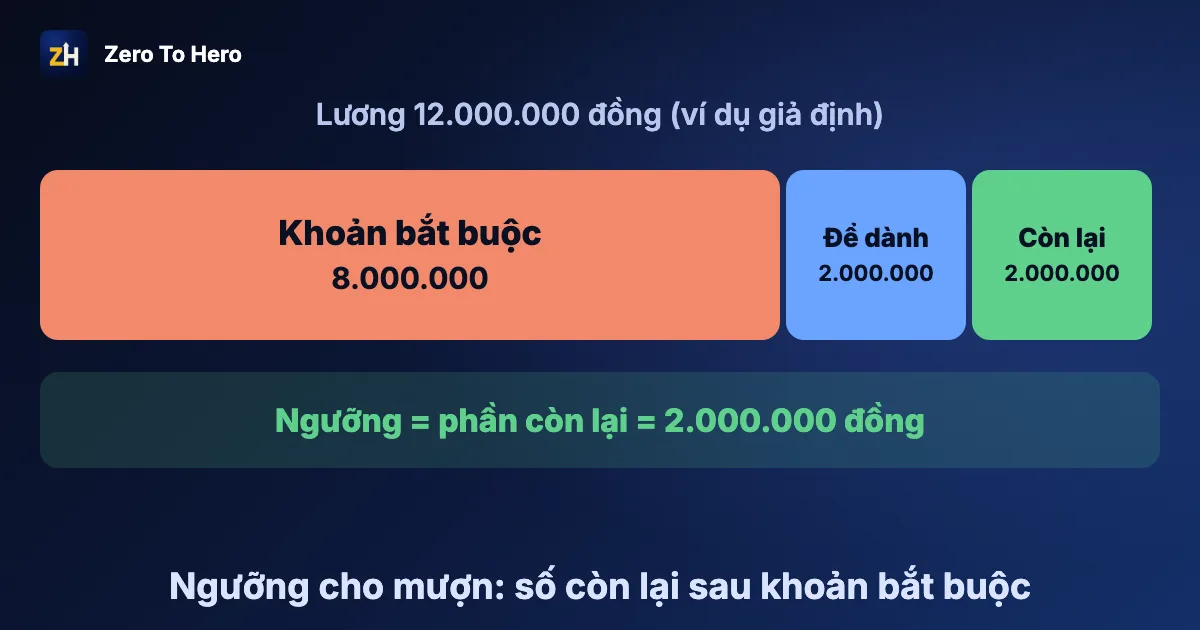
Ngưỡng là số tiền tối đa bạn đưa đi mà vẫn ổn nếu nó không về. Có số này trong đầu, bạn không phải quyết định giữa lúc đang bị nhìn chằm chằm. Để tính, bạn cần khoản bắt buộc, phần để dành đều và quỹ dự phòng; nếu từng ghi chép thu chi cá nhân thì các số này có sẵn.
Ví dụ giả định: lương 12 triệu
Bảng dưới là ví dụ giả định, không phải mức chuẩn. Bạn thay bằng số của mình.
| Dòng | Việc | Số tiền (đồng) |
|---|---|---|
| A | Lương nhận trong tháng | 12.000.000 |
| B | Khoản bắt buộc (nhà, ăn, đi lại, hoá đơn) | 8.000.000 |
| C | Phần để dành đều | 2.000.000 |
| D | Còn lại = A − B − C | 2.000.000 |
| E | Quỹ dự phòng hiện có | 20.000.000 |
| F | Mức tối thiểu tự đặt = 2 × B | 16.000.000 |
| G | Ngưỡng = D nếu E ≥ F, ngược lại bằng 0 | 2.000.000 |
Giả sử người hỏi mượn 5.000.000, gấp 2,5 lần ngưỡng (5.000.000 chia 2.000.000) và vượt 3.000.000. Bạn có thể từ chối, hoặc nói rõ chỉ giúp được 2.000.000.
Còn nếu quỹ chỉ có 12.000.000, tức thiếu 4.000.000 so với mức tối thiểu, thì ngưỡng bằng 0 và việc nên làm trước là bù quỹ. Bài quỹ dự phòng là gì có cách tính mức cho riêng bạn.
Nhân với mức thân
Ví dụ giả định: người thân thiết tối đa bằng ngưỡng (2.000.000), người quen một nửa (1.000.000), người ít thân thì chỉ giúp cách khác. Tỷ lệ này do bạn tự đặt. Hãy nhập số của mình vào bảng tính ngưỡng cho mượn tiền (Excel). Muốn biết mình còn bao nhiêu sau khoản cố định, xem bài chi tiêu hợp lý với lương 10 triệu.
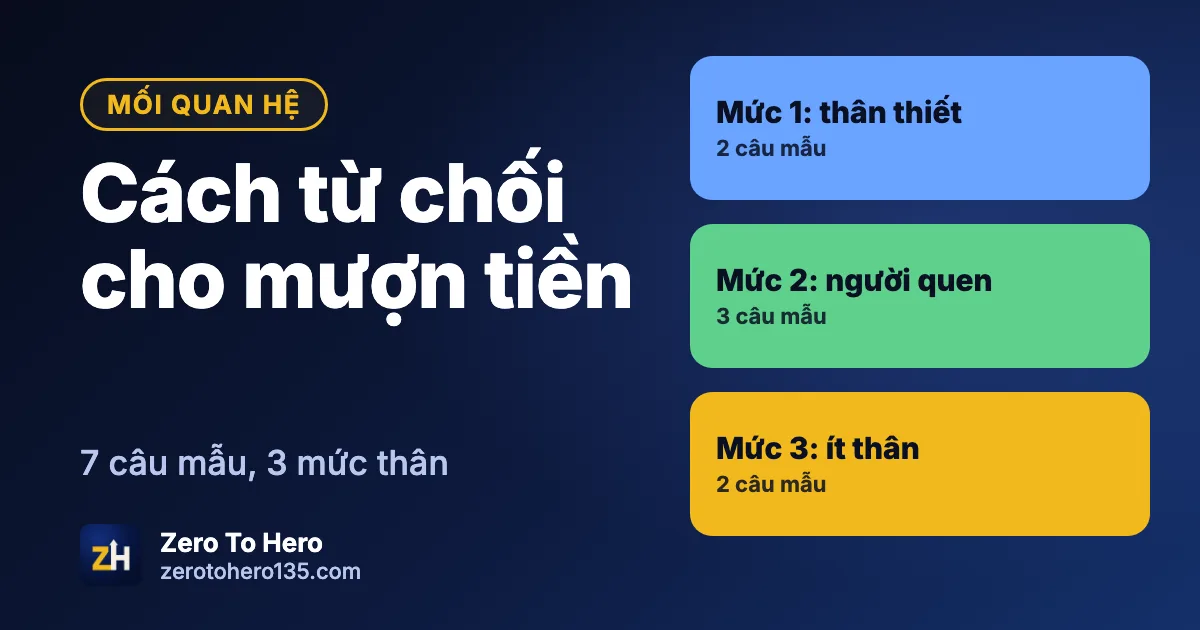
7 câu mẫu cho cách từ chối cho mượn tiền, chia theo mức thân
Mỗi câu từ chối cho mượn tiền dưới đây ngắn và không bịa chuyện. Bạn chỉnh từng chữ cho giống cách bạn nói.
Mức 1: người thân thiết
| Câu mẫu | Nên dùng khi |
|---|---|
| "Mình quý bạn nên nói thẳng: lần này mình không cho mượn được. Mình cùng bạn tìm cách khác nhé." | Người kia khó thật và bạn thật sự muốn cùng họ tìm cách khác. |
| "Số này vượt khả năng của mình. Mình giúp được 2 triệu, coi như tặng, bạn không cần trả." | Số hỏi vượt ngưỡng nhưng bạn muốn giúp một phần. Tránh nếu bạn sẽ bực khi không nhận lại. |
Mức 2: người quen
| Câu mẫu | Nên dùng khi |
|---|---|
| "Rất tiếc, chuyện cho mượn tiền mình không làm được. Mong bạn sớm xoay xở ổn." | Muốn một câu gọn, không mở đường thương lượng. |
| "Mình có nguyên tắc không cho mượn tiền, với ai cũng vậy, nên mình xin không giúp được." | Bạn thật sự giữ nguyên tắc đó. Tránh nếu tuần trước bạn vừa cho người khác mượn. |
| "Để mình xem lại tháng này rồi trả lời bạn trước tối mai nhé." | Bạn ngại và cần một ngày để tính ngưỡng. |
Mức 3: người ít thân
| Câu mẫu | Nên dùng khi |
|---|---|
| "Cảm ơn bạn đã hỏi. Mình không cho mượn tiền được." | Người ít thân, câu ngắn là đủ. |
| "Mình đã trả lời là không rồi, nên mình xin không bàn thêm. Chuyện khác thì mình sẵn lòng." | Họ hỏi lần hai, lần ba. Tránh nếu họ có dấu hiệu gặp nguy hiểm thật; khi ấy hãy báo người nhà của họ hoặc cơ quan chức năng. |
Bạn tải thẻ 7 câu từ chối cho mượn tiền (PDF) để in một trang A4 và ghi ngưỡng của mình vào ô trống.
Nhắn tin hay nói trực tiếp, và có nên nói lý do thật?
Nhắn tin hợp khi bạn cần suy nghĩ; nói trực tiếp hợp với người thân thiết vì giọng nói ấm hơn chữ. Về lý do, hãy nói lý do thật và ngắn, ví dụ "tháng này mình chưa còn dư". Lý do bịa dễ làm khó chính bạn lần sau, vì người kia sẽ hỏi lại đúng chỗ bạn đã bịa.
Họ nài thêm, giận hoặc nhắc lại thì sao?
Hãy nhắc lại đúng câu cũ, giọng nhẹ, không thêm lý do mới, vì mỗi lý do mới là một cánh cửa để thương lượng. Ví dụ bốn lượt:
- Họ: "Thử xoay giúp mình một ít thôi cũng được."
- Bạn: "Mình hiểu bạn đang gấp. Mình vẫn không cho mượn được."
- Họ: "Vậy là bạn không coi mình là bạn à?"
- Bạn: "Mình quý bạn nên nói rõ, thay vì để bạn chờ."
Nếu họ giận, quan hệ có thể nguội đi một thời gian; đó là cái giá có thật của một lời từ chối rõ. Cảm giác có lỗi sau đó là chuyện thường, và bài quản trị cảm xúc là gì có khung 4 bước để gọi tên nó. Nếu bị ép hoặc bị dọa, hãy dừng và nhờ người thân hoặc cơ quan chức năng hỗ trợ.
Nếu bạn chọn cho mượn: bốn điều nên rõ trước
Khi câu trả lời là "được", hãy làm rõ:
- Số tiền cụ thể, nằm trong ngưỡng.
- Ngày hẹn trả, không phải "khi nào có".
- Cách trả: chuyển khoản vào đâu, một lần hay chia ra.
- Một tin nhắn xác nhận cả ba điều trên.
Khoản lớn hoặc đã có tranh chấp thì nên hỏi luật sư.
Bước tiếp theo trong ZH
Chưa rõ hai mảng Tài chính và Mối quan hệ của mình đang ở đâu? Chấm nhanh 5 chỉ số có 10 câu, mất khoảng 2 phút, không cần email hay tài khoản. Bài 5 chỉ số cuộc đời là gì giải thích cách đọc kết quả.
Nếu muốn tự nhìn số còn lại sau khoản cố định, ZH Tài Chính có Nhập nhanh và ngân sách theo danh mục; mọi giao dịch do bạn tự nhập, không nối với ngân hàng. Phần này thuộc gói Tiêu chuẩn, xem bảng giá. Một tờ giấy hoặc tệp Excel ở trên vẫn làm được cùng việc.
Câu hỏi thường gặp
Từ chối cho mượn tiền có làm mất bạn không?
Quan hệ có thể nguội đi một thời gian, và bài này không hứa điều ngược lại. Câu từ chối rõ và ấm thường để lại ít hiềm khích hơn lời hứa rồi lảng tránh, nhưng đó là nhận định của mình.
Nên nói lý do thật hay lý do xã giao khi từ chối bạn bè mượn tiền?
Nên nói lý do thật và ngắn, hoặc không nói nếu thấy không cần. Lý do bịa dễ bị hỏi lại.
Từ chối người thân vay tiền thường xuyên thì làm thế nào?
Hãy đặt một quy tắc cho mọi lần, ví dụ chỉ giúp một khoản nhỏ trong ngưỡng mỗi quý, rồi nói ra từ đầu. Nhờ vậy mỗi lần hỏi không thành một cuộc thương lượng mới.
Cho mượn một phần có ổn không?
Ổn nếu phần đó nằm trong ngưỡng. Bạn có thể nói rõ đó là khoản tặng, như câu thứ hai ở mức 1.
Người ta đang khó khăn thật thì mình giúp cách khác được không?
Được. Bạn có thể cùng họ liệt kê các khoản phải trả, xem việc nào hoãn được, hoặc ngồi nghe họ nói.
Mới bắt đầu? Đọc trước bài nền tảng: Quản trị bản thân là gì? 5 bước bắt đầu.
Biết mình đang ở đâu trong 2 phút
Trả lời 10 câu, mỗi câu chọn từ 1 đến 5, để thấy điểm 5 chỉ số cuộc đời, chỉ số thấp nhất và một kế hoạch 30 ngày gợi ý. Không cần email, không cần tạo tài khoản.
Chấm nhanh miễn phíTìm hiểu về Zero To Hero
Chấm xong và thấy hợp? Bạn có thể tạo tài khoản miễn phí để lưu tiến độ, hoặc dùng thử 7 ngày quyền gói Tiêu chuẩn, không cần nhập thẻ.
Đọc tiếp
Tài chính cá nhân
Quỹ dự phòng là gì? Cách tính mức cho riêng bạn
Quỹ dự phòng là khoản tiền để riêng cho việc bất ngờ: cách tính mức theo chi tiêu thiết yếu, ví dụ số giả định, thời gian xây quỹ và bài tập 20 phút.
· 9 phút đọc
Tài chính cá nhân
Ghi chép thu chi cá nhân: 10 phút mỗi tuần
Thói quen ghi chép thu chi cá nhân trong 10 phút mỗi tuần: chuẩn bị, bốn bước, ví dụ một tháng bằng số giả định, lỗi hay gặp và bài tập 4 tuần.
· 8 phút đọc
Mối quan hệ
Số Dunbar là gì? Vòng tròn quan hệ thân thiết
Số Dunbar là gì, vì sao không ai thân được với tất cả, và cách lập vòng tròn quan hệ thân thiết 5, 15, 50 người để biết nên dành thời gian cho ai trước.
· 11 phút đọc
Xem tất cả 4 bài trong danh mục Mối quan hệ.
Nội dung mang tính tham khảo để bạn tự quản trị bản thân, không thay thế tư vấn y tế, tài chính hay pháp lý, và không cam kết kết quả.